
Anleihen sind ein wichtiger Bestandteil des Finanzmarktes und können eine attraktive Option für Investoren sein, die nach stabilen Erträgen suchen. Allerdings ist es wichtig, die Funktionsweise, Chancen und Risiken dieser Anlageklasse zu verstehen, bevor man sich dafür entscheidet. Viele Anleger in deutschsprachigen Raum suchen nach einer verständlichen Anleihen Erklärung, um fundierte Entscheidungen treffen zu können.
Key Takeaways:
- Anleihen sind festverzinsliche Wertpapiere, bei denen der Emittent (z.B. Staat oder Unternehmen) sich Geld leiht und Zinsen zahlt.
- Zu den Chancen von Anleihen gehören stabile Erträge, Diversifikation des Portfolios und geringeres Risiko im Vergleich zu Aktien.
- Zu den Risiken gehören Zinsänderungsrisiko, Bonitätsrisiko und Inflationsrisiko.
- Die Rendite einer Anleihe hängt von verschiedenen Faktoren ab, wie Zinssatz, Laufzeit und Bonität des Emittenten.
Einfache Anleihen Erklärung: Was sind Anleihen eigentlich?
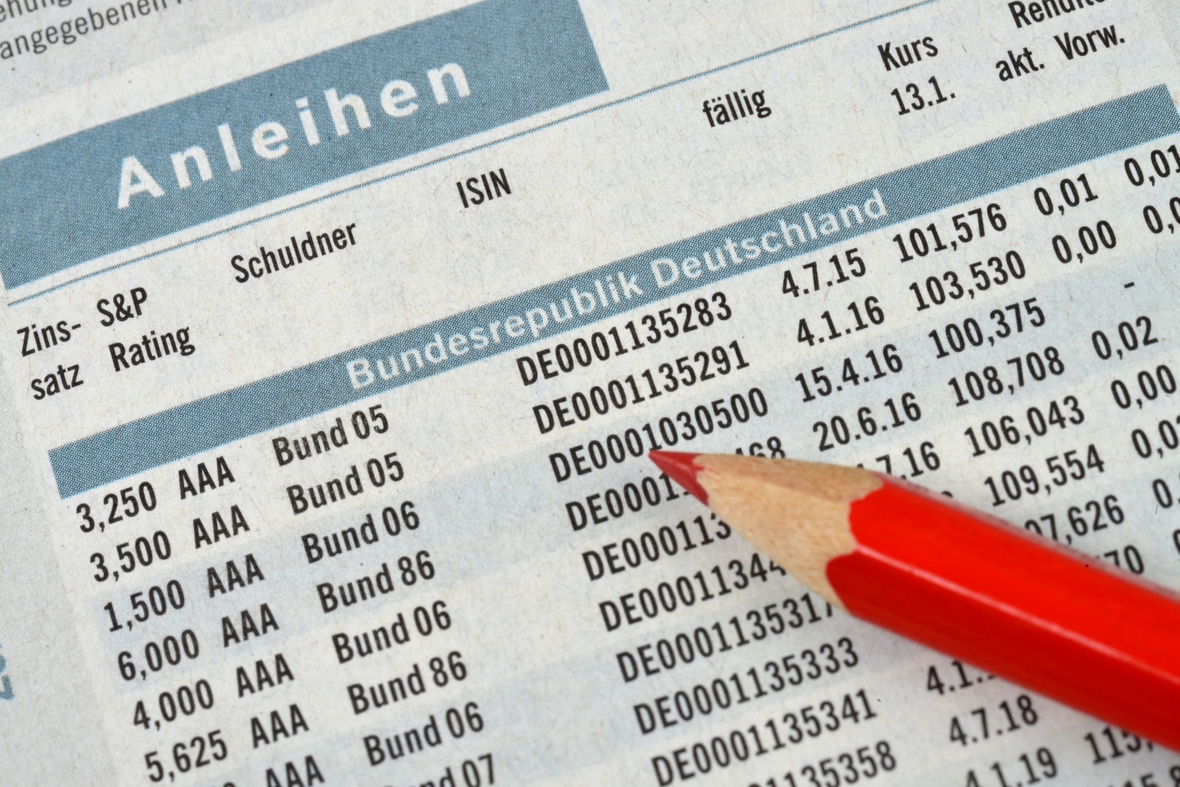
Eine Anleihen Erklärung beginnt am besten mit einer einfachen Definition. Stellen Sie sich vor, ein Unternehmen oder ein Staat benötigt Geld. Anstatt sich dieses Geld von einer Bank zu leihen, gibt er Anleihen aus. Eine Anleihe ist im Grunde ein Schuldschein. Sie, der Investor, leihen dem Emittenten Geld und erhalten im Gegenzug regelmäßige Zinszahlungen (Kupons) über die Laufzeit der Anleihe. Am Ende der Laufzeit erhalten Sie den Nennwert der Anleihe zurück.
Anleihen werden oft als festverzinsliche Wertpapiere bezeichnet, weil die Zinszahlungen in der Regel fest vereinbart sind. Sie sind eine beliebte Anlageform, weil sie im Allgemeinen als weniger riskant gelten als Aktien, aber auch weniger hohe Renditen versprechen. Verschiedene Emittenten geben Anleihen aus, darunter Staaten (Staatsanleihen), Unternehmen (Unternehmensanleihen) und supranationale Organisationen. Die Bonität des Emittenten spielt eine wichtige Rolle für das Risiko und die Rendite der Anleihe.
Die Chancen von Anleihen erklärt: Stabilität und Diversifikation
Die Anleihen Erklärung sollte auch die potenziellen Vorteile dieser Anlageklasse hervorheben. Anleihen bieten eine Reihe von Chancen für Investoren:
- Stabile Erträge: Die regelmäßigen Zinszahlungen (Kupons) sorgen für einen konstanten Einkommensstrom. Dies kann besonders attraktiv für Investoren sein, die auf der Suche nach planbaren Erträgen sind, beispielsweise im Ruhestand.
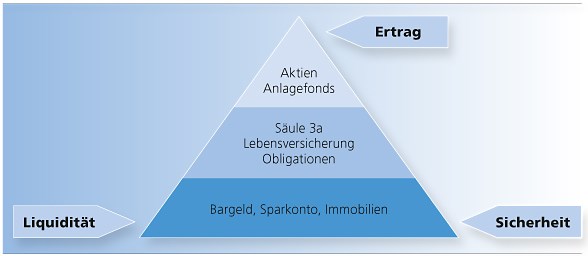
- Diversifikation: Anleihen können dazu beitragen, das Risiko eines Portfolios zu reduzieren. Da Anleihen oft weniger stark mit Aktien korrelieren, können sie Verluste im Aktienbereich ausgleichen. Eine breite Streuung des Vermögens auf verschiedene Anlageklassen ist ein wichtiger Grundsatz der Geldanlage.
- Relativ geringes Risiko: Im Vergleich zu Aktien gelten Anleihen im Allgemeinen als weniger riskant. Gerade Staatsanleihen von Ländern mit hoher Bonität bieten eine hohe Sicherheit. Im Falle einer Insolvenz des Emittenten werden Anleihegläubiger in der Regel vor Aktionären bedient.
- Inflationsschutz (teilweise): Inflationsgeschützte Anleihen (z.B. inflationsindexierte Anleihen) bieten einen Schutz vor steigenden Preisen, da ihre Zinszahlungen und/oder der Nennwert an die Inflation angepasst werden.
Die Risiken von Anleihen erklärt: Was Anleger beachten sollten
Eine umfassende Anleihen Erklärung muss auch die potenziellen Risiken berücksichtigen:
- Zinsänderungsrisiko: Steigen die Zinsen, sinkt in der Regel der Wert bestehender Anleihen. Dies liegt daran, dass neu ausgegebene Anleihen dann höhere Zinsen bieten und bestehende Anleihen mit niedrigeren Zinsen weniger attraktiv werden. Je länger die Laufzeit einer Anleihe, desto stärker ist sie in der Regel von Zinsänderungen betroffen.
- Bonitätsrisiko (Kreditrisiko): Das Bonitätsrisiko besteht darin, dass der Emittent der Anleihe zahlungsunfähig wird und die Zinsen oder den Nennwert nicht mehr zahlen kann. Die Bonität eines Emittenten wird von Ratingagenturen (z.B. Moody’s, Standard & Poor’s) bewertet. Anleihen mit niedriger Bonität (sogenannte “Junk Bonds” oder “High-Yield-Anleihen”) bieten zwar höhere Renditen, sind aber auch mit einem höheren Ausfallrisiko verbunden.
- Inflationsrisiko: Steigt die Inflation stärker als erwartet, kann die reale Rendite (die Rendite nach Abzug der Inflation) einer Anleihe sinken. Dies gilt insbesondere für festverzinsliche Anleihen, bei denen die Zinszahlungen nicht an die Inflation angepasst werden.
- Liquiditätsrisiko: Einige Anleihen sind möglicherweise schwer zu verkaufen, insbesondere wenn sie von kleineren Emittenten stammen oder eine geringe Stückelung haben. Dies kann zu Verlusten führen, wenn man die Anleihe schnell verkaufen muss.
Die Rendite von Anleihen einfach erklärt: So wird sie berechnet
Die Anleihen Erklärung sollte auch die Rendite einer Anleihe erläutern. Die Rendite einer Anleihe ist der Ertrag, den ein Anleger aus der Anleihe erzielt. Es gibt verschiedene Arten von Renditen:
- Kuponrendite (Nominalzins): Der Zinssatz, der jährlich auf den Nennwert der Anleihe gezahlt wird.
- Aktuelle Rendite: Die jährliche Zinszahlung dividiert durch den aktuellen Marktpreis der Anleihe.
- Endfälligkeitsrendite (Yield to Maturity, YTM): Die Gesamtrendite, die ein Anleger erzielt, wenn er die Anleihe bis zum Ende der Laufzeit hält, einschließlich der Zinszahlungen und des Unterschieds zwischen dem Kaufpreis und dem Nennwert. Die YTM ist die wichtigste Kennzahl für die Bewertung einer Anleihe, da sie alle relevanten Faktoren berücksichtigt.
Die Rendite einer Anleihe hängt von verschiedenen Faktoren ab, wie Zinssatz, Laufzeit, Bonität des Emittenten und der allgemeinen Marktlage. Generell gilt: Je höher das Risiko einer Anleihe, desto höher ist auch die erwartete Rendite.
About the Author