
Die eigene finanzielle Stabilität zu gewährleisten, ist für viele Menschen in DE ein zentrales Anliegen. Eine gut durchdachte und optimierte finanzielle haushaltsstruktur bildet das Fundament für ein sorgenfreies Leben und die Erreichung langfristiger Ziele. Es geht nicht nur darum, Geld zu verdienen, sondern auch darum, es klug zu verwalten, Ausgaben zu kontrollieren und Vermögen aufzubauen. Dieser Prozess erfordert Bewusstsein, Disziplin und regelmäßige Überprüfung, zahlt sich aber langfristig in Form von Sicherheit und Handlungsspielraum aus.

Overview
- Beginnen Sie mit einer detaillierten Analyse Ihrer aktuellen finanziellen Situation, um Einnahmen und Ausgaben transparent zu machen.
- Erstellen Sie ein realistisches Budget, das Ihnen hilft, Ihre Ausgaben zu kontrollieren und Sparpotenziale zu identifizieren.
- Priorisieren Sie den Abbau hochverzinster Schulden, da diese Ihre finanzielle Entwicklung stark behindern.
- Bauen Sie konsequent Notgroschen auf, um unerwartete Ausgaben ohne neue Schulden bewältigen zu können.
- Starten Sie frühzeitig mit dem Vermögensaufbau durch Sparen und gezielte Investitionen für langfristige Ziele.
- Sichern Sie sich gegen finanzielle Risiken ab, beispielsweise durch passende Versicherungen.
- Überprüfen und passen Sie Ihre finanzielle haushaltsstruktur regelmäßig an veränderte Lebensumstände an.
Analyse der aktuellen finanziellen haushaltsstruktur: Wo stehe ich?
Der erste und vielleicht wichtigste Schritt zur Optimierung der eigenen finanziellen haushaltsstruktur ist eine ehrliche und detaillierte Bestandsaufnahme. Viele Menschen wissen zwar grob, wie viel Geld hereinkommt und hinausgeht, aber die genaue Aufschlüsselung fehlt oft. Beginnen Sie damit, alle Ihre Einnahmequellen zu erfassen: Gehalt, Mieteinnahmen, Nebenverdienste oder staatliche Leistungen. Sammeln Sie anschließend alle Ausgaben über einen Zeitraum von mindestens einem Monat, idealerweise drei Monaten. Dies umfasst fixe Kosten wie Miete, Kreditraten, Versicherungen, Abonnements und variable Ausgaben wie Lebensmittel, Freizeit, Transport und Kleidung. Nutzen Sie dafür Kontoauszüge, Rechnungen und Quittungen. Kategorisieren Sie diese Ausgaben präzise. Nur wenn Sie genau wissen, wohin Ihr Geld flieflt, können Sie gezielte Anpassungen vornehmen. Diese Transparenz ist entscheidend, um unnötige Ausgaben zu erkennen und Sparpotenziale aufzudecken, die Ihnen vorher nicht bewusst waren. Ein Haushaltsbuch, eine App oder eine einfache Tabellenkalkulation können hier wertvolle Hilfsmittel sein.
Strategien zur Optimierung der Einnahmen und Ausgaben in der finanziellen haushaltsstruktur
Nach der Analyse geht es an die aktive Gestaltung Ihrer finanziellen haushaltsstruktur. Ein Budgetplan ist hierbei das zentrale Werkzeug. Legen Sie feste Beträge für verschiedene Ausgabenkategorien fest und halten Sie sich daran. Eine beliebte Methode ist die 50/30/20-Regel: 50% des Nettoeinkommens für Bedürfnisse (Miete, Essen, Rechnungen), 30% für Wünsche (Freizeit, Hobbys) und 20% für Sparen und Schuldenabbau. Überprüfen Sie Ihre Ausgaben kritisch. Gibt es Abonnements, die Sie nicht mehr nutzen? Können Sie Strom- oder Gasanbieter wechseln? Gibt es günstigere Alternativen für Ihre Internet- oder Handyverträge? Oft lassen sich durch bewusste Konsumentscheidungen erhebliche Summen einsparen – zum Beispiel durch weniger Restaurantbesuche, das Mitbringen von Mittagessen zur Arbeit oder den Vergleich von Preisen vor dem Einkauf. Parallel dazu kann auch die Steigerung der Einnahmen eine Rolle spielen. Überlegen Sie, ob es Möglichkeiten gibt, Ihr Einkommen zu erhöhen, sei es durch Gehaltsverhandlungen, einen Nebenjob oder die Monetarisierung eines Hobbys. Jede Einsparung und jede zusätzliche Einnahme stärkt Ihre finanzielle Position.
Schuldenmanagement und Vermögensaufbau für eine robuste finanzielle haushaltsstruktur
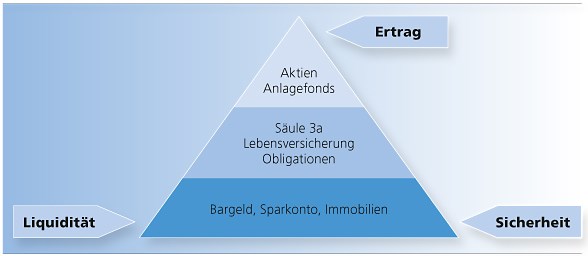
Ein wesentlicher Pfeiler einer gesunden finanziellen haushaltsstruktur ist der effektive Umgang mit Schulden und der gezielte Aufbau von Vermögen. Hochverzinste Schulden, wie Kreditkarten- oder Dispokredite, sollten höchste Priorität beim Abbau haben. Die Zinskosten fressen einen großen Teil Ihrer finanziellen Mittel auf und verhindern den Vermögensaufbau. Strategien wie die „Schneeballmethode“ (kleinste Schulden zuerst tilgen) oder die „Lawinenmethode“ (Schulden mit den höchsten Zinsen zuerst tilgen) können hier helfen. Parallel zum Schuldenabbau ist es entscheidend, mit dem Sparen zu beginnen. Ein Notgroschen von drei bis sechs Monatsausgaben auf einem leicht zugänglichen Konto ist unverzichtbar, um unvorhergesehene Ereignisse wie Reparaturen oder Jobverlust abfedern zu können, ohne neue Schulden machen zu müssen. Sobald der Notgroschen steht und hochverzinste Schulden getilgt sind, können Sie sich dem langfristigen Vermögensaufbau widmen. Dies kann durch regelmäßige Sparpläne in Aktien, ETFs, Immobilien oder andere Anlageformen geschehen. Die Diversifikation Ihrer Anlagen ist hierbei wichtig, um Risiken zu streuen und langfristig Renditen zu erzielen. Frühzeitiges Anlegen und der Zinseszinseffekt sind mächtige Verbündete auf dem Weg zur finanziellen Unabhängigkeit.
Risikomanagement und kontinuierliche Anpassung der finanziellen haushaltsstruktur
Eine optimierte finanzielle haushaltsstruktur berücksichtigt nicht nur die aktuelle Situation und kurzfristige Ziele, sondern auch potenzielle Risiken und die Notwendigkeit flexibler Anpassungen. Das Risikomanagement beginnt mit dem Abschluss essenzieller Versicherungen. Eine private Haftpflichtversicherung, Berufsunfähigkeitsversicherung und eventuell eine Risikolebensversicherung sind in vielen Fällen unerlässlich, um sich und Ihre Familie vor existenzbedrohenden finanziellen Belastungen zu schützen. Diese Versicherungen bieten eine Absicherung für den Fall von Unfällen, Krankheiten oder unvorhergesehenen Ereignissen. Darüber hinaus sollte Ihre finanzielle haushaltsstruktur regelmäßig überprüft und an sich ändernde Lebensumstände angepasst werden. Eine Heirat, die Geburt eines Kindes, ein Jobwechsel, der Kauf eines Hauses oder der Eintritt in den Ruhestand – all diese Ereignisse haben signifikante Auswirkungen auf Ihre Einnahmen, Ausgaben und finanziellen Ziele. Es ist ratsam, mindestens einmal jährlich eine umfassende Überprüfung Ihres Budgets, Ihrer Sparpläne und Ihrer Anlageentscheidungen vorzunehmen. Bleiben Sie informiert über aktuelle Finanzprodukte und -strategien und scheuen Sie sich nicht, bei Bedarf professionelle Beratung in Anspruch zu nehmen, um Ihre finanzielle Zukunft bestmöglich zu gestalten.
About the Author